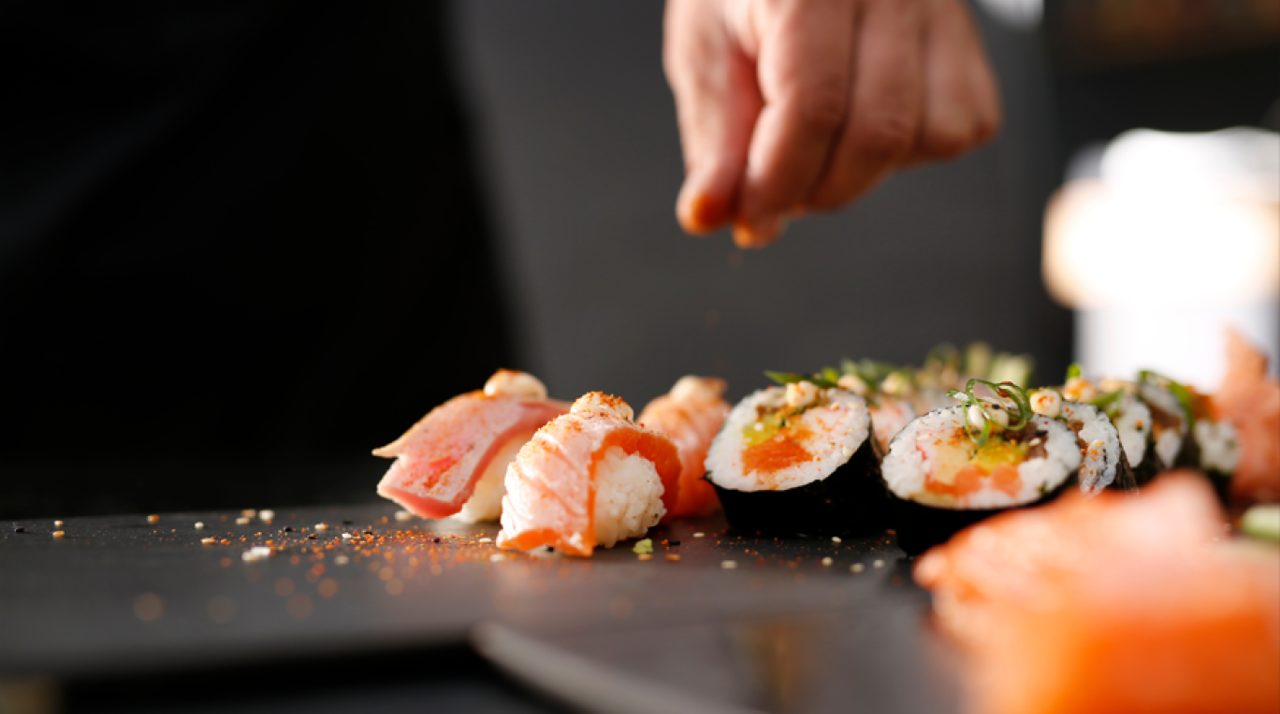
C’est confirmé : la vente à emporter de sushis frais est soumise à un taux de TVA de 10 %, et non de 5,5 %.
Le Conseil d’État vient de juger que la TVA alimentaire de 5,5 % ne s’applique pas aux sushis à emporter, ni d’ailleurs à ceux consommés sur place, mais sur ce point il n’y avait aucun débat. Pour comprendre cette décision, il faut revenir aux différents taux applicables à l’alimentation : 5,5 % pour les produits achetés en magasin et 10 % pour les produits destinés à une consommation « immédiate » comme les sandwichs, les quiches ou les salades. Le taux de 10 % est généralement celui des restaurateurs.
L’argument du restaurateur
Un restaurateur contestait l’application du taux de 10 % aux sushis qu’il vendait à emporter : leur conditionnement hermétique les rendait conservables, donc plus proches des produits de supermarché et de leur consommation différée (5,5 %) que des plats au restaurant et de leur consommation immédiate (10 %). Ce raisonnement est rejeté par le Conseil. Tant mieux : une décision contraire aurait conduit à faire payer un taux différent selon que le client commande sur place ou à emporter.
Tous les sushis ?
Pas vraiment. Les sushis congelés restent en toute logique à 5,5 %. Et que dire des sushis frais (donc normalement 10 %) vendus en grande surface (donc finalement 5,5 %) ? Pire encore, des sushis congelés (5,5 %) que le magasin permet de décongeler sur place pour une consommation immédiate (10 %) ?
Derrière ces questions a priori anecdotiques se cachent les grandes questions propres à la TVA : taux réduits, neutralité fiscale, TVA des restaurateurs. Notre pôle comptabilité sécurise vos taux et vos déclarations.